Bradesco Empresas: Conta PJ
Banco Bradesco SA
- 4,6
- 3.59K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
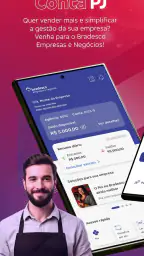
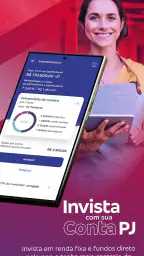
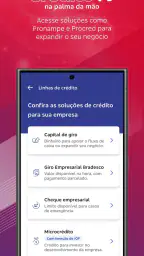
Bradesco Empresas: Conta PJ Prós e contras
Prós
- Abertura e gerenciamento da conta empresarial pelo celular.
- Pix, pagamentos e transferências disponíveis a qualquer hora.
- Permite controlar despesas e movimentações do negócio em um só lugar.
- Oferece cartões e soluções de crédito voltadas para empresas.
- Integra serviços bancários a recursos úteis para a rotina financeira da PJ.
Contras
- Alguns serviços podem exigir contratação ou análise de crédito adicional.
- A experiência pode variar conforme o perfil e o tipo de conta empresarial.
- Processos mais complexos podem exigir atendimento ou documentação extra.
- Tarifas e limites dependem do pacote contratado e devem ser consultados.
- O aplicativo pode apresentar instabilidades pontuais ou exigir atualizações frequentes.
 Análise por All-app
Eu costumo desconfiar de aplicativos bancários que tentam resolver tudo ao mesmo tempo, porque uma conta empresarial precisa ser prática sem transformar cada tarefa em uma caça ao menu certo. Depois de usar o Bradesco Empresas: Conta PJ, minha impressão é que ele faz mais sentido para quem administra uma pequena empresa, trabalha por conta própria ou divide a rotina financeira com outra pessoa de confiança. A proposta é concentrar pagamentos, Pix, crédito, investimentos e acompanhamento do negócio em um só lugar, mas o valor real aparece na forma como você organiza o uso diário.
O aplicativo é gratuito e pertence à categoria de finanças. Ele foi desenvolvido pelo Banco Bradesco SA e aparece com média de 4,6, reunindo cerca de 24 mil avaliações e mais de 3 milhões de avaliações escritas? Não: para evitar confusão, vale separar as informações: a plataforma tem cerca de 24 mil classificações e aproximadamente 3,6 mil comentários de usuários. Também ultrapassa 1 milhão de instalações, um alcance que mostra que não se trata de uma ferramenta voltada apenas a empresas grandes.
Como o Bradesco Empresas funciona na rotina de uma conta compartilhada
O cenário mais interessante para mim é o da empresa em que duas pessoas precisam acompanhar o dinheiro, mas não necessariamente fazem as mesmas tarefas. Pense em uma loja pequena: uma pessoa recebe clientes e confere os pagamentos, enquanto outra paga fornecedores, acompanha o caixa e verifica se há saldo para as despesas do dia. Em vez de depender de mensagens soltas ou de abrir o internet banking no computador, o aplicativo coloca essas atividades no celular usado na rotina financeira.
Isso não significa que eu recomendaria deixar uma conta empresarial aberta em qualquer aparelho da casa. O celular pode ser compartilhado em situações pontuais, mas a conta PJ continua sendo um espaço financeiro sensível. Minha sugestão é definir antes quem consulta, quem efetua pagamentos e quem confirma operações. Essa conversa simples evita que o aplicativo seja tratado como uma carteira comum, principalmente quando o aparelho também é usado para redes sociais, compras pessoais e outros serviços.
O ponto forte está justamente em reunir tarefas que normalmente ficam espalhadas. O Pix atende transferências e recebimentos rápidos; os pagamentos ajudam a lidar com compromissos do negócio; o crédito pode ser consultado quando a empresa precisa de fôlego; e os investimentos PJ entram na mesma visão financeira. Para mim, essa concentração reduz a troca constante entre aplicativos, mas exige disciplina para não misturar dinheiro pessoal com dinheiro da empresa.
Em um dia comum, eu usaria o app para conferir se um cliente enviou um Pix, verificar o saldo antes de pagar um fornecedor e revisar os compromissos que vencem em seguida. Depois, faria uma anotação fora do aplicativo com o motivo de cada movimentação. Esse último passo é importante: a conta bancária mostra o que aconteceu, mas não substitui um controle de fluxo de caixa bem organizado.
O que preparar antes de colocar a conta no celular
A instalação é compatível com aparelhos a partir do Android 8.0, o que alcança muitos celulares ainda usados no dia a dia. A versão atual informada é a 1.20.1. Eu considero importante manter o sistema operacional e o aplicativo atualizados, sobretudo quando o aparelho circula entre pessoas da casa ou da empresa. Atualização não resolve todos os riscos, mas ajuda a evitar uma rotina baseada em versões antigas.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Antes de começar, eu deixaria separado o celular principal, o número usado no relacionamento bancário e os dados necessários para validar o acesso. Também escolheria um aparelho com bloqueio de tela ativo. Parece básico, porém é uma das decisões mais relevantes quando o telefone é compartilhado: alguém que pega o dispositivo para fazer uma ligação não deveria encontrar uma sessão bancária pronta para uso.
O melhor arranjo para uma pequena equipe é manter uma pessoa responsável pelo aparelho principal e combinar como as demais pessoas participarão da conferência. Se o negócio tem sócio, familiar ou funcionário ajudando na operação, a divisão precisa ser clara. Eu não trataria o compartilhamento de senha como solução de colaboração. Além de ser uma prática ruim de segurança, ela elimina a noção de responsabilidade sobre cada ação.
Também vale separar os horários de uso. Em uma casa onde o celular é disputado, fazer pagamentos durante a correria aumenta a chance de escolher o destinatário errado ou confirmar uma quantia sem revisar. Eu prefiro reservar alguns minutos para conferir nome, valor e finalidade. No Pix, essa pausa é especialmente útil porque a velocidade da operação pode incentivar decisões apressadas.
Coordenação entre sócios, familiares e quem ajuda no caixa
O aplicativo pode ser útil para coordenar uma operação pequena, mas não deve ser confundido com um sistema completo de gestão empresarial. Ele facilita o acesso às movimentações bancárias e aos serviços financeiros, enquanto o controle de vendas, estoque, notas, salários e divisão de tarefas pode exigir outras ferramentas. Essa distinção evita uma expectativa exagerada sobre o que uma conta PJ consegue fazer.
Eu criaria uma rotina simples: pela manhã, conferir o saldo e os recebimentos esperados; durante o expediente, registrar mentalmente ou em uma planilha a finalidade dos pagamentos; no fim do dia, revisar as movimentações. Quando mais de uma pessoa participa, cada operação precisa ter um motivo reconhecível. Isso ajuda a descobrir rapidamente se um pagamento foi feito para um fornecedor, se um recebimento veio de um cliente ou se houve uma transferência entre contas.
Um uso menos óbvio é aproveitar a concentração de serviços para decidir quando não movimentar o dinheiro. Se o caixa está reservado para contas próximas, consultar opções de investimento PJ sem considerar a data de vencimento pode criar um problema de liquidez. Eu vejo investimentos como uma etapa posterior: primeiro organizaria as despesas e os recebimentos; só depois avaliaria se existe dinheiro realmente disponível para ficar aplicado.
O mesmo cuidado vale para crédito. Ter uma área de crédito no aplicativo pode ser conveniente quando surge uma necessidade, mas conveniência não é sinônimo de boa decisão. Antes de contratar qualquer solução, eu compararia o custo total, o prazo e o impacto das parcelas no caixa. Para uma empresa pequena, uma parcela que parece administrável isoladamente pode apertar bastante os meses de vendas fracas.
Outra prática que considero útil é não transformar cada notificação em ordem de ação. Um alerta de recebimento merece conferência, mas não significa que o valor já esteja livre para gastar. Eu esperaria confirmar a movimentação no próprio ambiente bancário e cruzaria o dado com o pedido ou serviço realizado. Essa camada extra é valiosa em negócios que recebem muitos Pix ao longo do dia.
Idade, confiança e limites dentro de casa
A classificação indicativa é Livre, mas isso não torna o aplicativo apropriado para qualquer pessoa operar uma conta empresarial sem orientação. Crianças e adolescentes podem conviver com o aparelho ou ajudar em tarefas administrativas, porém eu não entregaria a eles a responsabilidade de autorizar pagamentos ou contratar produtos financeiros. A idade da pessoa é apenas uma parte da decisão; experiência, confiança e responsabilidade importam tanto quanto.
Em uma família que trabalha junta, eu separaria aprendizado de operação real. Um adolescente pode observar como se confere um recebimento ou ajudar a organizar uma lista de despesas, enquanto a confirmação financeira fica com o adulto responsável. Assim, o app vira uma oportunidade de ensinar organização sem transformar o saldo da empresa em material de teste.
Também recomendo cuidado com o uso em aparelhos de terceiros. Se for necessário acessar a conta em um celular emprestado, eu evitaria deixar credenciais salvas e encerraria a sessão ao terminar. Em um dispositivo compartilhado, a privacidade não depende apenas do banco: depende de quem tem acesso ao aparelho, às mensagens e aos métodos de desbloqueio.
Para sócios, a confiança precisa vir acompanhada de processo. Eu não usaria o fato de o aplicativo estar instalado no telefone de alguém como prova suficiente de que a pessoa deve cuidar de tudo. Uma divisão saudável pode deixar pagamentos maiores para uma pessoa, conferência para outra e revisão periódica para ambas. O Bradesco Empresas ajuda a acessar a conta, mas a governança continua sendo responsabilidade da empresa.
Onde ele se sai melhor do que as alternativas comuns
Comparado ao uso de uma conta pessoal para receber clientes, o Bradesco Empresas oferece uma separação mais coerente entre as finanças do negócio e as despesas da casa. Essa separação facilita a leitura do caixa e reduz a confusão na hora de entender de onde veio cada movimentação. Para quem ainda mistura tudo, essa mudança de hábito pode ser mais importante do que qualquer recurso individual.
Em relação ao internet banking tradicional, o celular é mais conveniente para conferir um Pix ou resolver um pagamento no meio do expediente. Eu gostei mais da lógica de ter os serviços empresariais reunidos no aparelho do que depender de abrir o computador para cada tarefa. Por outro lado, para análises longas, conciliações e organização de documentos, uma tela maior e uma planilha ainda podem ser melhores.
Quando comparo com carteiras digitais ou aplicativos de pagamento independentes, a vantagem percebida está na amplitude da relação bancária: recebimentos, pagamentos, crédito e investimentos PJ ficam associados à conta empresarial. A desvantagem é que uma carteira especializada pode parecer mais direta para quem só precisa cobrar por Pix ou acompanhar vendas rápidas. Se a necessidade é exclusivamente receber, talvez a estrutura do app bancário pareça maior do que o necessário.
Também não o vejo como substituto automático de uma plataforma de gestão. Um sistema de gestão pode oferecer relatórios operacionais, estoque e integração com processos que não fazem parte da conta bancária. Eu escolheria o Bradesco Empresas como núcleo financeiro, não como único instrumento administrativo, especialmente quando o negócio começa a crescer.
Limitações que pesam na decisão
A primeira limitação é comportamental: reunir muitas funções não elimina a necessidade de procurar, conferir e organizar. Quem prefere uma experiência extremamente enxuta pode achar a proposta ampla demais. O aplicativo é mais interessante para quem realmente usa a conta PJ para várias tarefas, e menos convincente para quem só quer consultar saldo ocasionalmente.
A segunda é a fronteira entre acesso e controle. Ter o app no celular de uma pessoa não cria, por si só, uma estrutura segura de aprovação entre sócios ou funcionários. Se a empresa precisa de regras formais para autorizações, alçadas e auditoria, eu procuraria recursos empresariais mais específicos ou manteria procedimentos complementares.
A terceira envolve decisões financeiras. A presença de crédito e investimentos pode tornar o caminho mais curto, mas também aumenta a responsabilidade de comparar condições e preservar o caixa. Eu não aceitaria uma oferta apenas porque apareceu dentro do ambiente conhecido do banco. A comodidade é útil; a análise continua indispensável.
Há ainda a dependência do celular. Se o aparelho fica sem bateria, está com outra pessoa ou apresenta problema, a rotina financeira pode ser interrompida. Por isso, eu manteria uma alternativa de emergência para consultar informações importantes e uma agenda de vencimentos fora do aplicativo. Não é uma crítica exclusiva a esta solução, mas é uma realidade de qualquer banco usado principalmente pelo telefone.
Para quem eu recomendaria e quem deveria procurar outra opção
Eu recomendaria o Bradesco Empresas para o profissional autônomo formalizado, a loja pequena, o prestador de serviços e a família que administra um negócio com uma divisão clara de responsabilidades. Ele faz sentido quando Pix, pagamentos, crédito e acompanhamento do dinheiro precisam estar próximos, sem recorrer a uma conta pessoal para cada etapa.
Também pode ser uma boa porta de entrada para quem está começando a separar o caixa empresarial. A conta não resolve a organização sozinha, mas oferece um ambiente mais adequado para abandonar o hábito de pagar despesas da empresa com o dinheiro da casa. O resultado depende da disciplina de registrar, revisar e respeitar a finalidade de cada valor.
Eu seria mais cauteloso para uma empresa com muitos usuários, processos complexos ou necessidade de aprovações formais entre departamentos. Nesse cenário, uma solução bancária ou de gestão com controles mais especializados pode atender melhor. Da mesma forma, quem só deseja uma ferramenta simples para receber pagamentos talvez prefira uma alternativa mais focada, com menos serviços ao redor.
O aplicativo é gratuito e tem classificação Livre, mas isso não significa que a conta ou os produtos financeiros associados sejam adequados para todas as situações. Eu avaliaria o perfil da empresa, a frequência das movimentações e a necessidade de crédito antes de decidir. O preço de instalação não deve ser confundido com custo zero em qualquer operação financeira.
Minha conclusão sobre o uso no ambiente doméstico e empresarial
Minha avaliação final é positiva, principalmente para quem precisa administrar uma conta PJ pelo celular e quer concentrar atividades financeiras em um só ambiente. O Bradesco Empresas não substitui planilhas, sistemas de gestão ou boas regras entre sócios, mas pode ser uma base prática para o dinheiro circular com mais clareza.
Em casa, eu usaria com limites bem definidos: aparelho protegido, responsabilidades combinadas, nada de senha compartilhada e revisão das operações antes da confirmação. Para uma família que trabalha junta, essa organização faz diferença porque evita que a conveniência do celular vire acesso sem controle.
Depois de considerar a experiência, eu diria que o maior benefício não é apenas fazer um Pix ou pagar uma conta. É conseguir separar a vida financeira pessoal da empresarial e criar uma rotina de conferência. O maior risco também não está em um menu específico, mas em acreditar que o aplicativo pode substituir julgamento, registro e comunicação entre as pessoas.
Se você tem uma pequena operação, usa o Bradesco como banco e quer cuidar do caixa sem depender sempre do computador, eu considero a instalação uma escolha coerente. Se precisa de gestão avançada, múltiplas aprovações ou uma ferramenta exclusivamente voltada a cobranças, eu analisaria alternativas antes. Para o público certo, porém, ele entrega uma combinação equilibrada de acesso móvel e serviços empresariais, com a ressalva de que segurança e organização precisam continuar nas mãos do usuário.
Perguntas frequentes
O que é o Bradesco Empresas: Conta PJ e para quem ele é indicado?
O Bradesco Empresas: Conta PJ é um aplicativo voltado para a gestão financeira de empresas, profissionais autônomos e empreendedores que possuem conta jurídica no Bradesco. Pela plataforma, é possível consultar saldo e extrato, realizar pagamentos, transferências e acompanhar movimentações. Antes de baixar, é importante confirmar se sua empresa possui uma conta PJ compatível e se o perfil de acesso está habilitado pelo banco.
Quais serviços podem ser realizados pelo aplicativo Bradesco Empresas?
O aplicativo reúne recursos para facilitar tarefas bancárias do dia a dia, como consulta de saldo, visualização de extratos, pagamentos de boletos, transferências e gerenciamento de contas empresariais. Dependendo do tipo de conta, perfil de usuário e permissões cadastradas, algumas funções podem variar. Recursos mais sensíveis, como pagamentos e autorizações, normalmente exigem autenticação adicional ou aprovação de responsáveis.
É seguro usar o Bradesco Empresas: Conta PJ no celular?
O aplicativo utiliza mecanismos de segurança bancária, como acesso protegido, validação de identidade e autenticação para operações financeiras. Mesmo assim, a segurança também depende dos cuidados do usuário. Evite instalar o app por links recebidos em mensagens, não compartilhe senhas ou códigos, mantenha o sistema atualizado e utilize apenas redes confiáveis. Em caso de aparelho perdido, bloqueie imediatamente o acesso.
Preciso ser cliente do Bradesco para utilizar o aplicativo?
Sim. O Bradesco Empresas: Conta PJ é destinado principalmente a clientes que possuem conta empresarial no Bradesco e credenciais autorizadas para acessar os serviços digitais. Apenas instalar o aplicativo não cria automaticamente uma conta jurídica nem libera todas as funções. Caso você ainda não seja cliente, será necessário verificar as opções de abertura de conta e os requisitos diretamente com o banco.
O aplicativo funciona para mais de uma pessoa da mesma empresa?
Em muitos casos, o acesso empresarial pode ser utilizado por diferentes usuários, como sócios, administradores e funcionários autorizados, cada um com permissões específicas. A disponibilidade dessa configuração depende do contrato da empresa, do tipo de conta e dos recursos de gerenciamento oferecidos pelo Bradesco. Antes de liberar o acesso, o responsável deve conferir cuidadosamente quais operações cada usuário poderá consultar, iniciar ou aprovar.